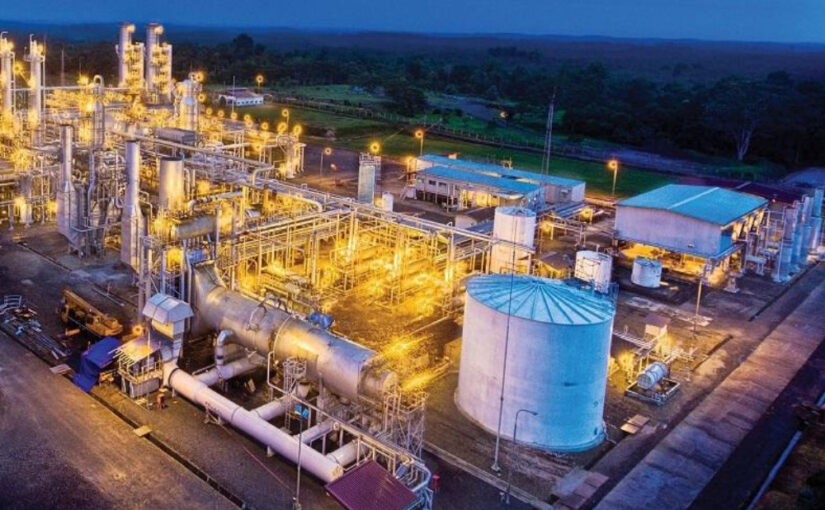
Laba Medco Energi Anjlok 72% Jadi Rp1,7 Triliun di 2025

Jakarta – PT Medco Energi Internasional Tbk (MEDC) mengumumkan laporan keuangan untuk tahun 2025, mencatatkan laba bersih sebesar US$101 juta atau setara Rp1,72 triliun. Angka ini mengalami penurunan drastis hingga 72,48% dibandingkan dengan laba pada tahun 2024 yang mencapai US$367 juta.

Penyebab Penurunan Laba

Pihak Medco mengungkapkan bahwa penurunan laba ini disebabkan oleh beberapa faktor. Salah satunya adalah kontribusi yang lebih rendah dari PT Amman Mineral Internasional Tbk. (AMMN). Selain itu, nilai aset non-kas yang menurun, biaya pengeboran dry hole di PSC Beluga, serta melemahnya harga komoditas juga berkontribusi pada penurunan ini.

Rincian Kinerja Keuangan

Meskipun laba bersih mengalami penurunan, Medco masih mencatatkan EBITDA sebesar US$1.264 juta, yang tetap konsisten dengan capaian tahun sebelumnya. Harga minyak rata-rata turun 15% dari US$78 per barel menjadi US$67 per barel, sementara harga gas juga melemah dari US$7,0 menjadi US$6,8 per MMBtu.

CEO Medco, Roberto Lorato, dalam keterangan resminya menyatakan, “Kami membukukan kinerja yang kuat bagi perusahaan dan pemegang saham, dengan total imbal hasil pemegang saham tahunan mencapai rekor 27%. Kami juga berhasil memberikan pengembalian sebesar US$110 juta kepada pemegang saham, seiring tercapainya target produksi minyak dan gas sebesar 156 mboepd serta penjualan listrik sebesar 4.371 GWh.”

Investasi dan Utang

Medco juga mencatatkan belanja modal sebesar US$437 juta, di mana biaya produksi minyak dan gas tercatat sebesar US$8,6 per boe. Namun, utang konsolidasi perusahaan meningkat menjadi US$3.646 juta, yang utamanya digunakan untuk membeli FPSO Marlin Natuna guna memastikan keberlanjutan produksi di Lapangan Forel di South Natuna Sea Block B, serta mendanai proyek pengembangan energi terbarukan.

Kinerja Produksi Energi

Sepanjang tahun 2025, Medco berhasil meningkatkan produksi minyak dan gas menjadi 156 mboepd. Kenaikan ini didukung oleh produksi perdana dari Lapangan Terubuk dan Forel di South Natuna Sea Block B, serta kinerja yang terus meningkat di Oman Block 60. Perusahaan juga menutup tahun dengan total produksi lebih dari 170 mboepd.

Untuk mendukung peningkatan produksi, Medco mengalokasikan belanja modal sebesar US$402 juta, yang digunakan untuk mencapai rekor produksi baru di Oman Block 60 dan mengembangkan Lapangan Terubuk serta proyek peningkatan kapasitas kompresor Suban.

Pendapatan dari Sektor Ketenagalistrikan

Dalam sektor ketenagalistrikan, Medco mencatatkan penjualan listrik mencapai 4.371 GWh, di mana 25% berasal dari sumber energi terbarukan. Belanja modal yang dialokasikan untuk sektor ini mencapai US$35 juta, digunakan untuk commissioning Pembangkit Panas Bumi Ijen dan PLTS Bali Timur.

Outlook 2026

Melihat ke depan, Medco menargetkan produksi migas pada 2026 dapat mencapai kisaran 165-170 mboepd dan penjualan listrik meningkat menjadi 4.550 GWh. Perusahaan telah menyiapkan belanja modal sebesar US$415 juta untuk sektor migas dan US$15 juta untuk sektor ketenagalistrikan.

Di sisi lain, anak usaha Medco, Amman Mineral Internasional, juga mencatatkan produksi konsentrat sebesar 446.563 metrik ton kering yang mengandung 208,9 juta pound tembaga dan 102.800 ounce emas, serta pemurnian lebih lanjut dari 176 juta pound katoda tembaga dan 124.700 ounce emas.

Kesimpulan

Kinerja keuangan Medco Energi di tahun 2025 menunjukkan tantangan yang signifikan dengan anjloknya laba bersih. Namun, strategi investasi yang berkelanjutan dan peningkatan produksi di sektor migas dan ketenagalistrikan dapat menjadi kunci untuk memulihkan kinerja perusahaan di tahun-tahun mendatang.

Dividen BBNI 2025: Peluang Emas bagi Investor Jumbo dan Negara

Jakarta – PT Bank Negara Indonesia Tbk. (BBNI) diprediksi akan mencairkan dividen tunai sebesar Rp13,03 triliun untuk tahun buku 2025. Hal ini menjadi kabar menggembirakan bagi sejumlah pemegang saham, terutama bagi investor besar seperti PT Danantara Asset Management (Persero), yang merupakan entitas strategis di bawah Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara).

Peluang Dividen Besar bagi Pemegang Saham BBNI

Dengan nilai dividen yang sangat signifikan ini, banyak pemegang saham BBNI berpotensi meraih keuntungan yang besar. PT Danantara, sebagai pemegang mayoritas saham, diharapkan dapat memperoleh bagian terbesar dari total dividen tersebut. Hal ini tentunya akan memberikan dampak positif terhadap kinerja keuangan perusahaan, serta memperkuat posisi Danantara di pasar.

Pentingnya Kinerja Dividen bagi Investor

Dividen merupakan salah satu indikator penting bagi investor dalam menilai kinerja saham. Pembagian dividen yang besar menandakan bahwa perusahaan memiliki profitabilitas yang baik dan mampu memberikan imbal hasil yang menarik bagi pemegang saham. Dalam konteks BBNI, dividen yang akan dibagikan ini tidak hanya menarik bagi investor lama, tetapi juga dapat menarik minat investor baru yang ingin berinvestasi di sektor perbankan Indonesia.

Dampak terhadap Ekonomi Indonesia

Dalam jangka panjang, pembagian dividen besar seperti ini dapat memberikan dampak positif bagi perekonomian Indonesia. Ketika investor besar seperti Danantara mendapatkan keuntungan dari dividen, mereka berpotensi untuk menginvestasikan kembali keuntungan tersebut ke dalam proyek-proyek yang dapat mendukung pertumbuhan ekonomi nasional. Ini juga mencerminkan kepercayaan pasar terhadap stabilitas dan kinerja sektor perbankan di Indonesia.

Kesimpulan

Dengan prospek pembagian dividen tunai yang besar pada tahun 2025, BBNI menunjukkan potensi kinerja yang kuat. Investor, terutama yang memiliki kepentingan di BBNI, harus memanfaatkan kesempatan ini dengan bijak. Keberhasilan dalam pembagian dividen ini tidak hanya akan menguntungkan bagi pemegang saham, tetapi juga dapat berkontribusi pada pertumbuhan ekonomi Indonesia secara keseluruhan.

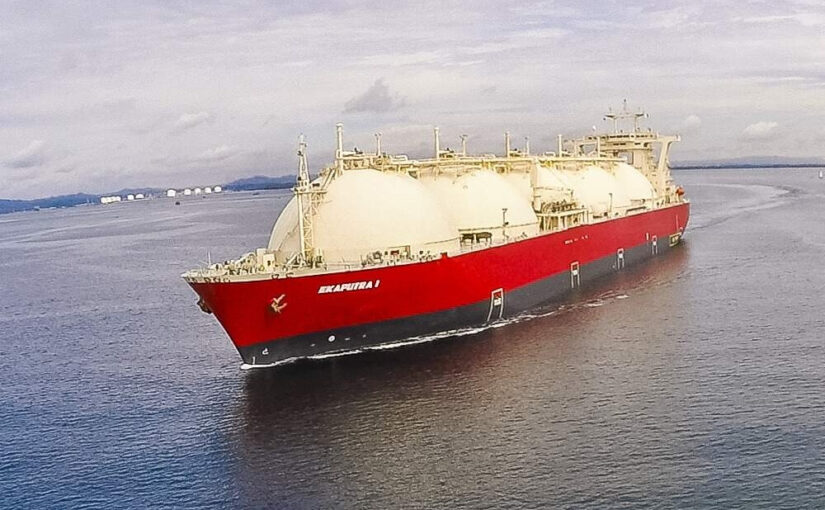
Konflik Iran-AS Buka Peluang Ekspansi Armada Humpuss (HUMI)

Jakarta, Bisnis.com — PT Humpuss Maritim Internasional Tbk. (HUMI), emiten yang terafiliasi dengan Tommy Soeharto, melihat adanya peluang signifikan di pasar internasional akibat meningkatnya ketegangan geopolitik antara Iran dan Amerika Serikat (AS). Menurut Corporate Secretary HUMI, Arya M. Pradana, konflik yang berlangsung di Timur Tengah ini berpotensi menurunkan harga kapal di pasar global, yang menjadi momentum bagi perusahaan untuk memperluas armada mereka.

“Kami melihat ada aspek positif untuk kami, yaitu penurunan harga kapal di pasar global. Ini adalah kesempatan untuk menambah armada kami,” ungkapnya dalam sebuah pernyataan pada Senin (9/3/2026).

Dampak Geopolitik Terhadap Operasional Perusahaan

Meskipun ketegangan antara Iran dan AS dapat menimbulkan ketidakpastian di pasar energi global, HUMI menyatakan bahwa saat ini mereka tidak merasakan dampak negatif yang langsung terhadap kinerja operasional. Arya menegaskan bahwa seluruh armada kapal yang dimiliki perusahaan beroperasi di dalam negeri dan fokus pada pengangkutan kargo domestik sehingga tidak terpengaruh oleh konflik internasional.

“Kami tetap berjalan normal. Semua kapal kami beroperasi untuk pengangkutan kargo domestik, jadi kami tidak terdampak oleh konflik ini,” tambahnya. Dari sisi kontrak pengangkutan, baik dalam skema spot charter maupun time charter tetap berjalan lancar. Perusahaan juga tengah mempertimbangkan langkah diversifikasi untuk memperkuat pendapatan.

Strategi Diversifikasi dan Tantangan di Masa Depan

HUMI berencana untuk memastikan alokasi kargo domestik dari prinsipal mereka dan juga melakukan diversifikasi ke sektor downstream dan infrastruktur. Meskipun belum ada target pendapatan atau laba bersih yang dirinci untuk tahun ini, mereka memastikan tidak ada revisi dari target sebelumnya.

Walaupun HUMI tidak langsung terdampak oleh konflik geopolitik, industri pelayaran tetap menghadapi berbagai tantangan ke depan. Beberapa tantangan tersebut termasuk volatilitas harga energi yang dapat mempengaruhi biaya operasional kapal, serta kenaikan premi asuransi kapal. Potensi gangguan rantai pasok, terutama dalam penyediaan suku cadang kapal, juga menjadi risiko yang perlu diantisipasi oleh perusahaan.

Kinerja Keuangan dan Pertumbuhan Pendapatan

HUMI mencatatkan pendapatan usaha sebesar US$ 96,48 juta, meningkat 5,27% dibandingkan periode yang sama tahun lalu yang mencapai US$ 91,65 juta pada kuartal III tahun 2026. Pertumbuhan ini didorong oleh kenaikan pendapatan dari layanan sewa kapal, khususnya di segmen oil tanker dan LNG tanker.

Pendapatan dari segmen sewa kapal oil tanker melonjak tajam hingga 161,56% menjadi US$ 30,55 juta dibandingkan sebelumnya yang hanya US$ 11,68 juta. Sementara itu, pendapatan dari segmen LNG tanker juga mengalami peningkatan sebesar 21,78%, menjadi US$ 28,11 juta pada akhir September 2025. Namun, laba tahun berjalan HUMI mengalami penurunan menjadi US$ 7,64 juta, yang disebabkan oleh strategi ekspansi agresif yang sedang dijalankan perusahaan.

Kesimpulan

Secara keseluruhan, meskipun ketegangan antara Iran dan AS menciptakan peluang bagi HUMI untuk memperluas armada mereka, perusahaan tetap harus waspada terhadap tantangan yang ada. Dengan fokus pada pengangkutan kargo domestik dan rencana diversifikasi usaha, HUMI berupaya untuk tetap bertahan dan tumbuh di tengah ketidakpastian pasar yang ada.