IHSG Berisiko Koreksi, Perhatikan Saham MBMA, PTBA, TAPG, VKTR

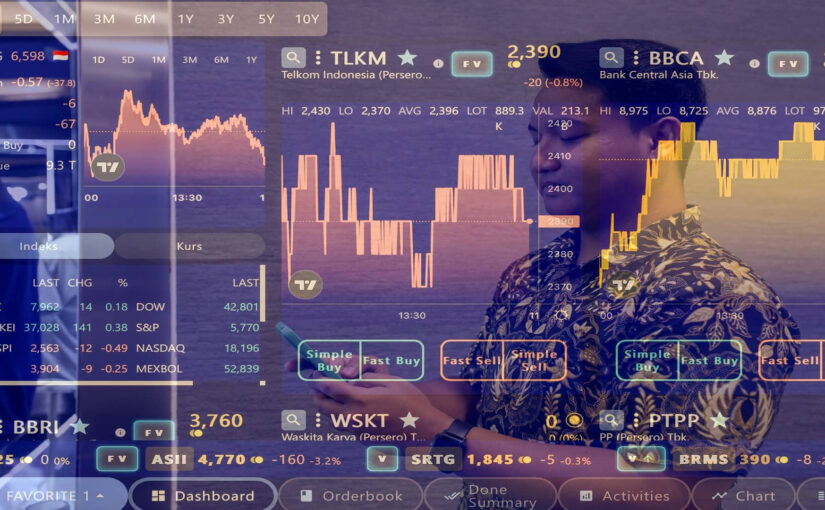
Jakarta – Indeks Harga Saham Gabungan (IHSG) diperkirakan akan melanjutkan tren koreksi pada perdagangan hari ini, Selasa (21/4/2026), dengan target penurunan antara 7.245 dan 7.527. Penutupan IHSG sebelumnya yang berada di zona merah semakin mengindikasikan potensi tersebut. Meskipun demikian, beberapa saham seperti MBMA, PTBA, TAPG, dan VKTR masih menjadi perhatian para analis.

Menurut laporan dari tim analis MNC Sekuritas, IHSG mengalami penurunan sebesar 0,52% dan ditutup pada angka 7.594 dalam perdagangan hari Senin (20/4/2026). Penurunan tersebut disebabkan oleh tekanan jual yang masih mendominasi pasar. Saat ini, IHSG diperkirakan berada pada tahap akhir wave [iv] pada label hitam, atau alternatifnya berada di akhir wave [a] dari wave B pada label merah.

“Kondisi ini menunjukkan adanya kemungkinan bagi IHSG untuk melanjutkan koreksi, dengan area pergerakan terdekat yang diperkirakan akan menguji level 7.245 hingga 7.527, sekaligus menutup beberapa area gap yang terbuka,” ungkap tim analis MNC Sekuritas dalam riset harian mereka.

Level Support dan Resistance IHSG

Untuk perdagangan hari ini, level support IHSG diperkirakan berada di angka 7.488 dan 7.351, sedangkan level resistance berada dalam kisaran 7.700 hingga 7.861. Hal ini menunjukkan bahwa pelaku pasar perlu lebih berhati-hati dalam mengambil keputusan investasi.

Rekomendasi Saham dari MNC Sekuritas

MNC Sekuritas merekomendasikan beberapa saham yang berpotensi menguntungkan meskipun IHSG mengalami penurunan. Berikut adalah detail mengenai saham-saham tersebut:

  • MBMA – Buy on Weakness
    Saham MBMA mengalami penurunan 3,31% menjadi 730 dan mengalami tekanan jual, namun masih tertahan pada level moving average (MA) 20. Diperkirakan posisi MBMA saat ini berada pada bagian dari wave (ii) dari wave [c] dari wave B.
    Buy on Weakness: 675–720
    Target Price: 795, 865
    Stoploss: below 640
  • PTBA – Buy on Weakness
    Saham PTBA juga mengalami penurunan sebesar 1,03% menjadi 2.870 dengan tekanan jual yang menyertai. Saat ini, posisi PTBA diperkirakan berada pada bagian dari wave [c] dari wave 4.
    Buy on Weakness: 2.720–2.840
    Target Price: 3.120, 3.240
    Stoploss: below 2.660
  • TAPG – Buy on Weakness
    Saham TAPG menguat 4,41% menjadi 1.895 dengan peningkatan volume pembelian. Diperkirakan posisi TAPG saat ini berada pada bagian dari wave (c) dari wave [v] dari wave C.
    Buy on Weakness: 1.845–1.880
    Target Price: 1.945, 2.050
    Stoploss: below 1.830
  • VKTR – Spec Buy
    Saham VKTR mengalami penurunan 2,04% menjadi 960 dan masih didominasi oleh tekanan jual yang meningkat. Saat ini, posisi VKTR diperkirakan berada pada bagian dari wave (a) dari wave [iv].
    Spec Buy: 915–955
    Target Price: 1.005, 1.025
    Stoploss: below 905

Konteks dan Kesimpulan

Dalam konteks pasar saham Indonesia, potensi koreksi IHSG memberikan sinyal bagi investor untuk lebih cermat dalam mengambil keputusan investasi. Selalu penting untuk memperhatikan analisis teknikal dan rekomendasi saham dari analis sebelum melakukan transaksi. Dengan memahami pergerakan pasar, investor dapat meminimalkan risiko dan memaksimalkan potensi keuntungan.

Keputusan untuk membeli atau menjual saham sepenuhnya ada di tangan masing-masing investor. Pasar saham memiliki risiko yang dapat menyebabkan kerugian, dan oleh karena itu, sangat dianjurkan untuk melakukan riset yang mendalam.
Laba Medco Energi Anjlok 72% Jadi Rp1,7 Triliun di 2025

Jakarta – PT Medco Energi Internasional Tbk (MEDC) mengumumkan laporan keuangan untuk tahun 2025, mencatatkan laba bersih sebesar US$101 juta atau setara Rp1,72 triliun. Angka ini mengalami penurunan drastis hingga 72,48% dibandingkan dengan laba pada tahun 2024 yang mencapai US$367 juta.

Penyebab Penurunan Laba

Pihak Medco mengungkapkan bahwa penurunan laba ini disebabkan oleh beberapa faktor. Salah satunya adalah kontribusi yang lebih rendah dari PT Amman Mineral Internasional Tbk. (AMMN). Selain itu, nilai aset non-kas yang menurun, biaya pengeboran dry hole di PSC Beluga, serta melemahnya harga komoditas juga berkontribusi pada penurunan ini.

Rincian Kinerja Keuangan

Meskipun laba bersih mengalami penurunan, Medco masih mencatatkan EBITDA sebesar US$1.264 juta, yang tetap konsisten dengan capaian tahun sebelumnya. Harga minyak rata-rata turun 15% dari US$78 per barel menjadi US$67 per barel, sementara harga gas juga melemah dari US$7,0 menjadi US$6,8 per MMBtu.

CEO Medco, Roberto Lorato, dalam keterangan resminya menyatakan, “Kami membukukan kinerja yang kuat bagi perusahaan dan pemegang saham, dengan total imbal hasil pemegang saham tahunan mencapai rekor 27%. Kami juga berhasil memberikan pengembalian sebesar US$110 juta kepada pemegang saham, seiring tercapainya target produksi minyak dan gas sebesar 156 mboepd serta penjualan listrik sebesar 4.371 GWh.”

Investasi dan Utang

Medco juga mencatatkan belanja modal sebesar US$437 juta, di mana biaya produksi minyak dan gas tercatat sebesar US$8,6 per boe. Namun, utang konsolidasi perusahaan meningkat menjadi US$3.646 juta, yang utamanya digunakan untuk membeli FPSO Marlin Natuna guna memastikan keberlanjutan produksi di Lapangan Forel di South Natuna Sea Block B, serta mendanai proyek pengembangan energi terbarukan.

Kinerja Produksi Energi

Sepanjang tahun 2025, Medco berhasil meningkatkan produksi minyak dan gas menjadi 156 mboepd. Kenaikan ini didukung oleh produksi perdana dari Lapangan Terubuk dan Forel di South Natuna Sea Block B, serta kinerja yang terus meningkat di Oman Block 60. Perusahaan juga menutup tahun dengan total produksi lebih dari 170 mboepd.

Untuk mendukung peningkatan produksi, Medco mengalokasikan belanja modal sebesar US$402 juta, yang digunakan untuk mencapai rekor produksi baru di Oman Block 60 dan mengembangkan Lapangan Terubuk serta proyek peningkatan kapasitas kompresor Suban.

Pendapatan dari Sektor Ketenagalistrikan

Dalam sektor ketenagalistrikan, Medco mencatatkan penjualan listrik mencapai 4.371 GWh, di mana 25% berasal dari sumber energi terbarukan. Belanja modal yang dialokasikan untuk sektor ini mencapai US$35 juta, digunakan untuk commissioning Pembangkit Panas Bumi Ijen dan PLTS Bali Timur.

Outlook 2026

Melihat ke depan, Medco menargetkan produksi migas pada 2026 dapat mencapai kisaran 165-170 mboepd dan penjualan listrik meningkat menjadi 4.550 GWh. Perusahaan telah menyiapkan belanja modal sebesar US$415 juta untuk sektor migas dan US$15 juta untuk sektor ketenagalistrikan.

Di sisi lain, anak usaha Medco, Amman Mineral Internasional, juga mencatatkan produksi konsentrat sebesar 446.563 metrik ton kering yang mengandung 208,9 juta pound tembaga dan 102.800 ounce emas, serta pemurnian lebih lanjut dari 176 juta pound katoda tembaga dan 124.700 ounce emas.

Kesimpulan

Kinerja keuangan Medco Energi di tahun 2025 menunjukkan tantangan yang signifikan dengan anjloknya laba bersih. Namun, strategi investasi yang berkelanjutan dan peningkatan produksi di sektor migas dan ketenagalistrikan dapat menjadi kunci untuk memulihkan kinerja perusahaan di tahun-tahun mendatang.

Saham Bank Lapis Dua yang Masih Murah: BBTN, BDMN, NISP

Bisnis.com, JAKARTA – Indeks Harga Saham Gabungan (IHSG) yang menunjukkan kecenderungan stabil pada awal tahun 2026 memberikan kesempatan bagi investor untuk mengamati kembali sejumlah saham yang masih dianggap murah atau undervalued. Dalam sektor perbankan, khususnya bank lapis dua, ada tiga emiten yang patut diperhatikan, yaitu BBTN (Bank Tabungan Negara), BDMN (Bank Danamon), dan NISP (Bank Negara Indonesia Syariah).

Potensi Saham BBTN, BDMN, dan NISP

Ke tiga emiten ini dipilih berdasarkan analisis terhadap rasio harga terhadap laba (price to earnings ratio/PER) dan rasio harga terhadap nilai buku (price to book value/PBV) yang masih tergolong rendah. Dalam dunia investasi, rasio ini sangat penting untuk menilai apakah suatu saham berada dalam kategori undervalued atau tidak.

Lo Kheng Hong, seorang investor terkenal, mengenalkan istilah ‘Mercy Harga Bajaj’ untuk menggambarkan saham-saham yang memiliki potensi kenaikan harga yang signifikan. Hal ini merujuk pada saham-saham yang saat ini diperdagangkan di bawah nilai intrinsiknya.

Analisis Terhadap Masing-Masing Saham

  • BBTN (Bank Tabungan Negara): BBTN dikenal sebagai bank yang fokus pada pembiayaan perumahan. Dengan dukungan pemerintah dalam program perumahan, potensi pertumbuhan BBTN cukup menjanjikan.
  • BDMN (Bank Danamon): Meskipun mengalami tekanan, BDMN memiliki strategi bisnis yang adaptif dan terus berinovasi dalam produk dan layanan perbankan. Hal ini membuatnya tetap relevan di pasar.
  • NISP (Bank Negara Indonesia Syariah): NISP menawarkan produk perbankan syariah yang semakin diminati oleh masyarakat. Dengan segmen pasar yang terus berkembang, NISP berpotensi mengalami pertumbuhan yang signifikan.

Dampak Terhadap Investor di Indonesia

Memilih saham bank lapis dua yang undervalued ini menjadi penting bagi investor yang mencari peluang investasi jangka panjang. Dengan kondisi pasar yang stabil, saham-saham ini bisa menjadi pilihan yang menguntungkan untuk portofolio investasi mereka.

Investor di Indonesia perlu memperhatikan perkembangan ekonomi dan kebijakan pemerintah yang mungkin akan mempengaruhi performa saham-saham ini. Sebagai contoh, dukungan pemerintah dalam program perumahan dan pembiayaan bisa menjadi faktor pendorong bagi BBTN, sedangkan inovasi produk akan memberi keuntungan bagi BDMN dan NISP.

Kesimpulan

Dengan melihat potensi dan faktor pendukung yang ada, BBTN, BDMN, dan NISP merupakan saham bank lapis dua yang layak dipertimbangkan oleh investor. Meskipun saat ini diperdagangkan di harga yang relatif rendah, potensi pertumbuhan yang mereka miliki dapat memberikan imbal hasil yang menarik di masa depan.

Kemenkeu Optimis Stabilitas Yield SBN di Tengah Konflik Global

Bisnis.com, JAKARTA — Kementerian Keuangan (Kemenkeu) menegaskan bahwa kinerja pasar Surat Berharga Negara (SBN) tetap kuat dan terjaga, walaupun saat ini dunia menghadapi ketidakpastian yang meningkat akibat konflik di Timur Tengah. Konflik ini telah membuat investor meminta imbal hasil yang lebih tinggi, namun Kemenkeu percaya bahwa pasar SBN Indonesia dapat bertahan di tengah tekanan tersebut.

Direktur Jenderal Pengelolaan Pembiayaan dan Risiko Kemenkeu, Suminto, menyatakan bahwa kondisi global saat ini memang memberikan tantangan bagi pergerakan imbal hasil SBN. Tekanan ini juga dirasakan oleh instrumen keuangan lain, seperti pasar saham dan nilai tukar rupiah. Namun, Suminto menggarisbawahi bahwa meskipun ada fluktuasi, pergerakan yield SBN cukup terkendali.

Kondisi Yield SBN Terkini

Dalam konferensi pers mengenai Anggaran Pendapatan dan Belanja Negara (APBN) yang dilaksanakan pada Rabu (11/3/2026), Suminto menjelaskan bahwa yield SBN tenor 10 tahun saat ini berada di level 6,52%, sementara yield US Treasury (UST) tenor 10 tahun tercatat di posisi 4,09%. Sejak awal tahun, yield SBN mengalami peningkatan sebesar 55 basis poin (bps).

Wakil Menteri Keuangan Suahasil Nazara menambahkan bahwa pemerintah terus memantau indikator selisih imbal hasil (spread) antara SBN bertenor 10 tahun dan UST yang sejenis. Indikator ini sangat penting untuk mengukur kepercayaan investor global terhadap perekonomian Indonesia. Saat ini, spread berada di sekitar 243 basis poin (bps), yang menunjukkan kepercayaan yang relatif baik.

Perbandingan dengan Negara Berkembang Lainnya

Spread obligasi Indonesia yang berada di level 243 bps ini tergolong rendah jika dibandingkan dengan negara-negara berkembang lainnya. Misalnya, Brasil memiliki spread sebesar 964 bps, Kolombia 891 bps, Meksiko 484 bps, Afrika Selatan 437 bps, dan India 252 bps. Ini menunjukkan bahwa kinerja pasar SBN Indonesia tetap kompetitif di tengah ketidakpastian global.

Kemenkeu berkomitmen untuk terus menerapkan strategi pengelolaan utang dan kas yang dinamis agar biaya dana tetap efisien. “Kami berusaha untuk mempertahankan spread di sekitar 240 basis poin sebagai indikasi bahwa kami memiliki kepercayaan tinggi dalam pengelolaan ekonomi,” tutup Suahasil.

Dampak Terhadap Ekonomi Indonesia

Dalam konteks ekonomi Indonesia, stabilitas yield SBN sangat penting. Hal ini berkaitan erat dengan kepercayaan investor, yang dapat mempengaruhi aliran investasi asing dan kestabilan ekonomi secara keseluruhan. Jika pasar SBN mampu bertahan dan menunjukkan ketahanan, maka akan memberikan dampak positif bagi perekonomian Indonesia di masa depan.

Di tengah situasi global yang penuh tantangan, optimisme yang ditunjukkan oleh Kemenkeu ini menjadi sinyal positif bagi para pelaku pasar dan investor. Stabilitas pasar obligasi domestik dapat menjadi landasan bagi pertumbuhan ekonomi yang lebih baik ke depannya.

Kesimpulan

Kemenkeu menunjukkan keyakinan bahwa meskipun ada tekanan dari ketidakpastian global dan konflik yang sedang berlangsung, yield SBN Indonesia tetap terjaga dengan baik. Dengan pengelolaan yang tepat dan komitmen untuk menjaga stabilitas, diharapkan pasar SBN Indonesia dapat terus menarik minat investor, yang pada gilirannya akan mendukung pertumbuhan ekonomi nasional.

Investor Melepas Saham Medco Saat Harga Minyak Melambung

Jakarta – Di tengah ketegangan geopolitik antara Amerika Serikat dan Iran, sejumlah investor besar terlihat melepas saham PT Medco Energi Internasional Tbk. (MEDC) ketika harga minyak global meroket. Harga minyak Brent sempat menembus level US$100 per barel dan mengalami fluktuasi yang signifikan, berdampak pada pasar energi di Indonesia.

Penyebab Lonjakan Harga Minyak

Perang yang berkepanjangan antara AS dan Iran telah menyebabkan ketidakpastian di pasar energi global. Pada hari Senin (9/3/2026), harga minyak bahkan mendekati US$120 per barel. Lonjakan ini dipicu oleh pengurangan produksi dari negara-negara penghasil minyak utama di Teluk Persia, terutama terkait dengan penutupan Selat Hormuz, yang merupakan jalur penting untuk pengiriman minyak dunia.

Reaksi Investor di Pasar Saham

Dalam situasi ini, beberapa investor besar yang sebelumnya optimis terhadap prospek saham MEDC kini berbalik arah. Mereka memilih untuk melepas sahamnya, berpotensi mengindikasikan ketidakpastian yang lebih luas terkait stabilitas harga minyak dan dampaknya terhadap pendapatan emiten migas seperti MEDC.

Investor yang terlibat termasuk manajer aset terkemuka dan lembaga keuangan yang sebelumnya memiliki kepentingan signifikan di saham tersebut. Langkah ini mencerminkan kekhawatiran mereka terhadap ketidakpastian jangka pendek yang dihadapi dalam industri energi, khususnya bagi perusahaan-perusahaan yang sangat bergantung pada harga minyak global.

Dampak Terhadap Pasar Energi Indonesia

Saham MEDC yang melemah dapat memberikan dampak yang signifikan terhadap pasar energi di Indonesia. Sebagai salah satu emiten migas terbesar di Tanah Air, kinerja MEDC berpengaruh pada investor lokal dan asing, serta pada kepercayaan umum terhadap sektor energi di Indonesia.

Lebih lanjut, fluktuasi harga minyak dapat mempengaruhi berbagai aspek, termasuk kebijakan energi nasional, investasi di sektor energi terbarukan, dan ketahanan energi domestik. Jika harga minyak terus berfluktuasi, hal ini dapat mendorong pemerintah untuk mempertimbangkan strategi diversifikasi energi dan mempercepat transisi ke sumber energi yang lebih berkelanjutan.

Kesimpulan

Dengan melemahnya saham MEDC di tengah lonjakan harga minyak yang dramatis, investor harus tetap waspada terhadap dinamika pasar yang sedang berlangsung. Ketidakpastian geopolitik dan fluktuasi harga minyak global selalu menjadi faktor yang perlu diperhatikan oleh para pemangku kepentingan dalam industri energi. Bagaimana langkah selanjutnya dari pemerintah dan pelaku industri di Indonesia akan sangat menentukan arah pasar energi Tanah Air ke depan.

AUM Reksa Dana Syariah Sucorinvest Capai Rp16,96 T hingga Februari 2026

Jakarta – Sucorinvest Asset Management mencatatkan kemajuan signifikan dalam dana kelolaan (AUM) produk reksa dana syariah yang mencapai Rp16,96 triliun per Februari 2026. Kenaikan ini terjadi di tengah bulan Ramadan, yang biasanya menjadi periode peningkatan alokasi tunjangan hari raya (THR) masyarakat ke instrumen investasi.

Menurut Lolita Liliana, Kepala Spesialis Investasi & Pengembangan Produk di Sucorinvest Asset Management, sekitar 35% dari total AUM reksa dana mereka merupakan produk syariah. “Kami melihat tren ini sebagai potensi yang dapat meningkatkan alokasi THR masyarakat untuk investasi,” ujarnya dalam konferensi pers pada tanggal 10 Maret 2026.

Kenaikan AUM yang Moderat

Meski mengalami kenaikan, Lolita menegaskan bahwa pertumbuhan ini masih tergolong moderat. Aktivitas investasi dipengaruhi oleh berbagai faktor, baik makroekonomi, dinamika geopolitik global, maupun tingkat literasi keuangan masyarakat yang terus berkembang.

“Selama tiga tahun terakhir, kami mencatat adanya tren kenaikan dalam dana kelolaan syariah selama Ramadan. Namun, peningkatan ini bisa dianggap moderat karena masyarakat dapat berinvestasi kapan saja dan keputusan tersebut sangat dipengaruhi oleh banyak faktor lainnya,” tambahnya.

Data Dana Kelolaan Syariah di Indonesia

Merujuk pada data dari Infovesta Utama, nilai total dana kelolaan reksa dana syariah dalam mata uang rupiah per Februari 2026 mencapai Rp739,85 triliun, meningkat 75% dibandingkan tahun lalu yang hanya mencapai Rp422,63 triliun. Sementara, dalam bentuk mata uang dolar AS, AUM reksa dana syariah tercatat sebesar US$913,5 juta, naik 17,98% dari tahun sebelumnya yang sebesar US$774,28 juta.

Perilaku Investor Selama Ramadan

Sucorinvest Asset Management juga mengamati perilaku investor selama bulan Ramadan. Mereka mencatat bahwa para investor tidak selalu melakukan perpindahan portofolio dengan cepat setelah bulan Ramadan berakhir. Sebaliknya, investor cenderung mempertimbangkan tujuan investasi, profil risiko, dan jangka waktu investasi sebelum melakukan perubahan dalam portofolio mereka.

Strategi Pengelolaan Produk Syariah

Dalam pengelolaan produk reksa dana syariah, Sucorinvest menerapkan strategi yang fleksibel sesuai dengan kebutuhan investor, dari profil risiko konservatif hingga agresif. Perusahaan ini menawarkan berbagai produk syariah dengan pendekatan manajemen aktif, baik dalam instrumen pendapatan tetap berbasis sukuk maupun saham syariah.

Untuk produk yang berfokus pada efek syariah berpendapatan tetap seperti sukuk, strategi yang diaplikasikan mencakup pengelolaan durasi investasi pada reksa dana pasar uang syariah, reksa dana pendapatan tetap syariah, dan reksa dana campuran syariah. Sementara itu, untuk instrumen saham syariah, strategi aktif dilakukan melalui pengaturan alokasi sektor serta analisis fundamental untuk mencari potensi pertumbuhan yang optimal.

Kinerja Positif Produk Reksa Dana Syariah

Sucorinvest memiliki sejumlah produk reksa dana syariah yang menunjukkan kinerja positif dalam satu tahun terakhir. Di antaranya adalah Sucorinvest Sharia Sukuk Fund Kelas A dengan return sekitar 6,98%, Sucorinvest Sharia Balanced Fund dengan return 8,32%, serta Sucorinvest Sharia Sustainability Equity Fund yang mencatatkan return 40,01%. Produk dengan kinerja tertinggi adalah Sucorinvest Sharia Equity Fund yang mencapai 47,22% dalam satu tahun.

Disclaimer: Artikel ini tidak mengajak pembaca untuk membeli atau menjual saham. Keputusan investasi sepenuhnya menjadi tanggung jawab pembaca. Sucorinvest tidak bertanggung jawab atas segala keuntungan atau kerugian yang mungkin timbul dari keputusan investasi yang diambil.

Calon Emiten Aset Jumbo Siap Melantai di BEI 2026

JAKARTA — Era demutualisasi di Bursa Efek Indonesia (BEI) menjadi momentum penting bagi calon emiten dengan aset besar untuk segera melakukan pencatatan saham perdana atau IPO. Hingga 6 Maret 2026, setidaknya terdapat tujuh perusahaan yang siap melantai di bursa, menunjukkan semangat dan kepercayaan tinggi di pasar modal.

Pentingnya IPO di Era Demutualisasi

Demutualisasi merupakan langkah strategis dalam meningkatkan daya saing BEI, memberikan kesempatan kepada lebih banyak perusahaan untuk mengakses pasar modal. Dengan demutualisasi, BEI bertransformasi dari organisasi yang dimiliki oleh anggota menjadi entitas yang dapat memperluas basis pemegang sahamnya. Ini memberi ruang bagi perusahaan-perusahaan untuk mencari dana dari publik, yang sangat penting untuk ekspansi dan inovasi.

Calon Emiten dan Aset Jumbo

Dalam konteks ini, tujuh perusahaan yang telah mendaftar untuk melakukan IPO merupakan pemain penting di berbagai sektor industri, termasuk teknologi, energi, dan infrastruktur. Masing-masing perusahaan ini memiliki aset yang cukup besar, yang diharapkan dapat menarik minat investor baik lokal maupun internasional. Hal ini menunjukkan bahwa mereka memiliki kepercayaan untuk beroperasi dan tumbuh di pasar yang lebih luas.

Dampak bagi Pasar Modal Indonesia

Keberadaan calon emiten aset jumbo ini tidak hanya akan memperkaya variasi produk investasi di pasar, tetapi juga akan meningkatkan likuiditas dan daya tarik pasar modal Indonesia. Selain itu, dengan adanya IPO, perusahaan-perusahaan ini dapat memperoleh modal yang dibutuhkan untuk menjalankan proyek-proyek besar yang dapat berkontribusi pada pertumbuhan ekonomi nasional.

Namun, tantangan juga akan dihadapi. Persaingan yang ketat di pasar modal global dan fluktuasi ekonomi dapat mempengaruhi keputusan investor. Oleh karena itu, penting bagi calon emiten untuk melakukan persiapan yang matang dan menyusun strategi yang tepat agar dapat menarik perhatian investor dan mencapai tujuan pendanaan mereka.

Kesimpulan

Dengan adanya tujuh calon emiten aset jumbo yang bersiap untuk melakukan IPO, BEI menunjukkan potensi yang kuat untuk berkembang di era demutualisasi. Ini adalah langkah positif bagi perekonomian Indonesia, yang akan memberikan banyak peluang baru bagi investasi dan pertumbuhan bisnis. Para pelaku pasar dan investor diharapkan untuk memantau perkembangan ini dengan seksama, karena keberhasilan IPO ini akan menentukan arah investasi di masa mendatang.

20 Emisi Obligasi di BEI, Sektor Keuangan Terus Mendominasi

Jakarta, Bisnis.com — Minat perusahaan untuk mengumpulkan dana melalui pasar obligasi di Bursa Efek Indonesia (BEI) tampak stabil di awal tahun 2026. Hingga 6 Maret 2026, tercatat sebanyak 20 emisi obligasi dari 13 perusahaan yang siap untuk diterbitkan, yang dikenal sebagai pipeline penerbitan obligasi di BEI.

Direktur Penilaian Perusahaan Bursa Efek Indonesia, I Nyoman Yetna, mengungkapkan bahwa pada 6 Maret 2026 terdapat 20 emisi dari 13 penerbit yang sedang dalam proses penerbitan. Ia menyatakan, “Sampai dengan 06 Maret 2026, terdapat 20 emisi dari 13 penerbit EBUS yang sedang berada dalam pipeline.” Ini menunjukkan bahwa perusahaan-perusahaan di Indonesia terus berupaya memanfaatkan pasar obligasi sebagai sumber pendanaan.

Rincian Emisi Berdasarkan Sektor

Rencana penerbitan obligasi ini berasal dari berbagai sektor industri, dengan sektor keuangan mendominasi. Dari total perusahaan yang terdaftar dalam pipeline, sebanyak lima perusahaan berasal dari sektor keuangan. Selain itu, dua perusahaan masing-masing berasal dari sektor energi dan industri, serta dua lainnya dari sektor infrastruktur.

Sektor lain yang terlibat adalah satu perusahaan dari sektor bahan baku dan satu dari sektor barang konsumsi primer. Menariknya, beberapa sektor lainnya seperti consumer cyclicals, kesehatan, properti dan real estat, teknologi, serta transportasi dan logistik, hingga saat ini belum memiliki perusahaan yang memproses penerbitan obligasi di BEI.

Aktivitas Pasar Obligasi di 2026

Nyoman menambahkan, aktivitas di pasar obligasi korporasi sepanjang tahun 2026 ini tetap cukup aktif. Hingga awal Maret 2026, telah diterbitkan 37 emisi obligasi dan sukuk dari 26 penerbit EBUS. Total dana yang berhasil dihimpun dari penerbitan ini mencapai Rp41,41 triliun.

“Kondisi ini menunjukkan bahwa pasar obligasi masih menjadi pilihan menarik bagi perusahaan-perusahaan dalam mencari sumber pendanaan. Dengan tingkat suku bunga yang relatif stabil, penerbitan obligasi menjadi salah satu alternatif yang menguntungkan,” jelasnya.

Dampak Terhadap Perekonomian Indonesia

Minat untuk menerbitkan obligasi di BEI menjadi indikator positif bagi perekonomian Indonesia. Dengan banyaknya perusahaan yang aktif mencari dana di pasar ini, diharapkan dapat mendorong pertumbuhan investasi dan menciptakan lapangan kerja baru. Terlebih lagi, sektor keuangan yang dominan dalam penerbitan obligasi dapat memberikan dampak positif terhadap stabilitas sistem keuangan nasional.

Namun, perlu diingat bahwa meski pasar obligasi menunjukkan pertumbuhan, kehadiran sektor-sektor lainnya yang belum aktif dalam penerbitan juga perlu diperhatikan. Pengembangan sektor-sektor ini sangat penting untuk menciptakan keseimbangan dalam perekonomian dan mendorong diversifikasi sumber pendanaan bagi perusahaan-perusahaan di Indonesia.

Kesimpulan

Pada awal tahun 2026, pasar obligasi di BEI menunjukkan kinerja yang baik dengan adanya 20 emisi dari 13 perusahaan. Sektor keuangan menjadi yang terdepan dalam hal penerbitan, diikuti oleh sektor energi dan infrastruktur. Aktivitas yang tinggi di pasar obligasi dapat berdampak positif bagi perekonomian Indonesia, namun perhatian juga perlu diberikan pada sektor-sektor lain yang belum berpartisipasi dalam penerbitan ini.

Potensi Keuntungan Emiten Batu Bara di Tengah Konflik Iran-AS

JAKARTA — Konflik antara Amerika Serikat (AS) dan Israel dengan Iran berpotensi membawa berkah bagi emiten sektor batu bara di Indonesia. Harga komoditas yang sering disebut sebagai ’emas hitam’ ini diyakini akan mengalami lonjakan dalam waktu dekat, seiring dengan meningkatnya ketegangan di Timur Tengah.

Analisis Situasi Terkini

Sukarno Alatas, Senior Research Analyst dari Kiwoom Sekuritas, menyatakan bahwa ketegangan yang terjadi di kawasan Timur Tengah telah menimbulkan risiko yang cukup besar terhadap pasokan energi global, khususnya pasokan gas alam cair (LNG). Gangguan pasokan ini berpotensi mendorong harga energi, termasuk batu bara, ke level yang lebih tinggi.

Dampak Terhadap Emiten Batu Bara

Perusahaan-perusahaan seperti PT Bukit Asam (PTBA) dan PT Indo Tambangraya Megah (ITMG) diperkirakan akan merasakan dampak positif dari kondisi ini. Dengan meningkatnya permintaan dan harga batu bara di pasar global, emiten-emiten ini dapat menikmati peningkatan pendapatan yang signifikan.

Faktor Pendorong Harga Batu Bara

  • Peningkatan Permintaan Energi: Ketegangan politik seringkali menyebabkan lonjakan permintaan energi sebagai langkah pencegahan.
  • Pengurangan Pasokan LNG: Gangguan pasokan LNG dari Timur Tengah akibat konflik dapat memaksa negara-negara untuk beralih ke batu bara sebagai alternatif.
  • Kebijakan Energi Global: Banyak negara yang berupaya untuk mengurangi ketergantungan terhadap energi fosil dari satu sumber, yang bisa meningkatkan penggunaan batu bara.

Konteks Pasar Indonesia

Di Indonesia, sektor batu bara merupakan salah satu pilar penting dalam perekonomian. Dengan cadangan yang melimpah, negara ini menjadi salah satu eksportir batu bara terbesar di dunia. Jika harga batu bara global mengalami kenaikan, hal ini tidak hanya berdampak pada keuntungan perusahaan, tetapi juga pada pendapatan negara melalui pajak dan royalti.

Kesimpulan

Konflik yang sedang berlangsung antara Iran, AS, dan Israel memberikan sinyal positif bagi emiten batu bara di Indonesia. Meskipun ketegangan geopolitik selalu membawa risiko, namun dalam kasus ini, ada peluang besar bagi perusahaan-perusahaan ini untuk tumbuh dan beradaptasi dengan perubahan pasar. Investor disarankan untuk memantau perkembangan ini dengan seksama, karena harga batu bara yang meningkat bisa menjadi keuntungan jangka panjang.

OJK: Investasi Dana Pensiun Capai Rp399,27 Triliun per Januari 2026

Jakarta – Otoritas Jasa Keuangan (OJK) mengungkapkan bahwa total investasi industri dana pensiun sukarela per Januari 2026 mencapai Rp399,27 triliun, mengalami kenaikan sebesar 7,61% dibandingkan tahun sebelumnya (year on year/YoY). Angka ini menunjukkan pertumbuhan yang signifikan dalam sektor dana pensiun di Indonesia.

Pernyataan tersebut disampaikan oleh Kepala Eksekutif Pengawas Perasuransian Penjaminan dan Dana Pensiun OJK, Ogi Prastomiyono, dalam Konferensi Pers RDKB OJK yang berlangsung di Jakarta pada bulan Februari 2026. Menurut Ogi, instrumen Surat Berharga Negara (SBN) mendominasi porsi investasi ini, mencapai Rp154,32 triliun atau sekitar 38,65% dari total investasi.

Komposisi Investasi Dana Pensiun

Lebih lanjut, Ogi menjelaskan bahwa komposisi investasi dana pensiun terdiri dari berbagai instrumen. Deposito menyumbang Rp109,94 triliun, setara dengan 27,04%, sementara investasi pada saham tercatat sebesar Rp22,53 triliun atau 5,64%. Adapun penempatan dana investasi pada Surat Berharga Rupiah Bank Indonesia (SRBI) mencapai Rp2,92 triliun, yang hanya berkontribusi sekitar 0,73% dari total investasi.

Ogi menjelaskan bahwa penurunan penempatan pada SRBI terjadi akibat adanya instrumen yang jatuh tempo dan diinvestasikan kembali ke instrumen lainnya. Hal ini dilakukan sebagai langkah untuk mengoptimalkan portofolio dan pengelolaan likuiditas, termasuk pengalihan ke SBN dan deposito.

Pengaruh Deposito dan Likuiditas

Peningkatan penempatan dana pada deposito juga dipengaruhi oleh kebutuhan untuk menjaga likuiditas, tingkat suku bunga yang masih kompetitif, serta karakteristik kewajiban jangka pendek, terutama pada Dana Pensiun Lembaga Keuangan (DPLK) yang pesertanya cenderung memilih instrumen pasar uang. Ogi menegaskan bahwa perubahan komposisi investasi ini lebih mencerminkan strategi pengelolaan risiko aset dan liabilitas, bukan merupakan pergeseran struktural akibat kebijakan tertentu.

Return on Investment (ROI) yang Stabil

Ogi juga mengungkapkan bahwa Return on Investment (ROI) untuk dana pensiun sukarela hingga Desember 2025 tercatat sebesar 8,17%. Sementara itu, pada Januari 2026, ROI tercatat mencapai 0,31% jika dibandingkan bulan sebelumnya (month to month/MtM). Ogi menilai capaian ROI ini mencerminkan strategi pengelolaan yang konservatif, yang tentunya berorientasi pada kesinambungan pemenuhan kewajiban jangka panjang bagi peserta dana pensiun.

Dampak Investasi Dana Pensiun di Indonesia

Dengan meningkatnya investasi dana pensiun, diharapkan akan memberikan dampak positif bagi perekonomian Indonesia. Selain meningkatkan likuiditas di pasar keuangan, investasi ini juga dapat mendorong pembangunan infrastruktur dan sektor-sektor lainnya yang membutuhkan pembiayaan. Hal ini menjadi penting mengingat Indonesia tengah menghadapi tantangan dalam menghadapi perekonomian global yang tidak menentu.

Kesimpulan

Secara keseluruhan, pertumbuhan investasi dana pensiun yang tercatat oleh OJK menjadi sinyal positif bagi industri keuangan Indonesia. Dengan komposisi investasi yang beragam dan strategi pengelolaan yang hati-hati, dana pensiun diharapkan akan mampu memenuhi kewajibannya kepada peserta dan berkontribusi pada pertumbuhan ekonomi nasional ke depan.